予測はしません。
分かれ目を示します。
金利の行き先を、誰も確実には知ることができません。だから住まいの羅針盤は「上がる」「下がる」を言いません。
代わりに、どこまで上がったら判断が変わるのかを、あなたの数字から逆算します。その境目を目安に、決めるのはあなたです。
住宅ローンの判断ツール
変動のまま? 固定に切り替える?
迷いの境目を、あなたのローンの数字で示します。
無料登録不要入力は端末の外に送信されません
2人それぞれがローンを組んでいる方(ペアローン)は、ペアローン版で試算する
返済額を出すだけの計算機ではありません。判断が変わる境目を示します。
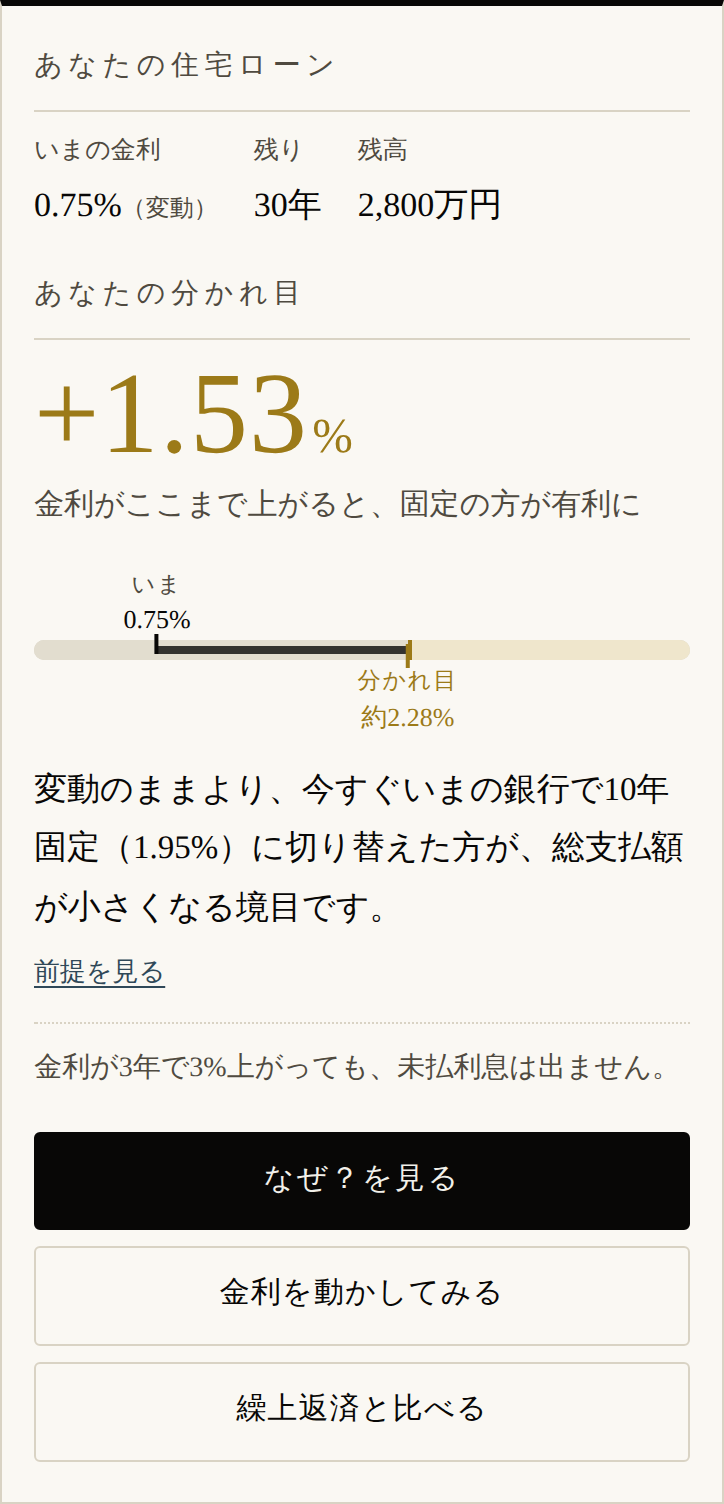
+1.53%
10年固定1.95%と比べた場合。金利が4年かけてこれ以上上がれば、今すぐ固定の方が総支払額は小さくなります。
年1.47%
300万円を使う場合。これより高い利回りで運用できるなら、繰上返済より運用の方が多く残ります(住宅ローン控除込み)。
29年目
金利が3年で3%上がると、手元のお金が「生活のために残す額」を下回る年。据え置きなら下回りません。
数字はいずれも、借入残高2,800万円・残り30年・変動0.75%の架空の例です。
境目が見えれば、
自分で決められます。
金利の行き先を、誰も確実には知ることができません。だから住まいの羅針盤は「上がる」「下がる」を言いません。
代わりに、どこまで上がったら判断が変わるのかを、あなたの数字から逆算します。その境目を目安に、決めるのはあなたです。
多くの変動金利には「5年ルール」と「125%ルール」があり、金利が上がっても返済額はすぐには増えません。その間、返済の中身は利息ばかりになり、元金が減らなくなります。
借入残高3,500万円・残り35年・変動0.65%の架空の例。起こると予測するものではありません。
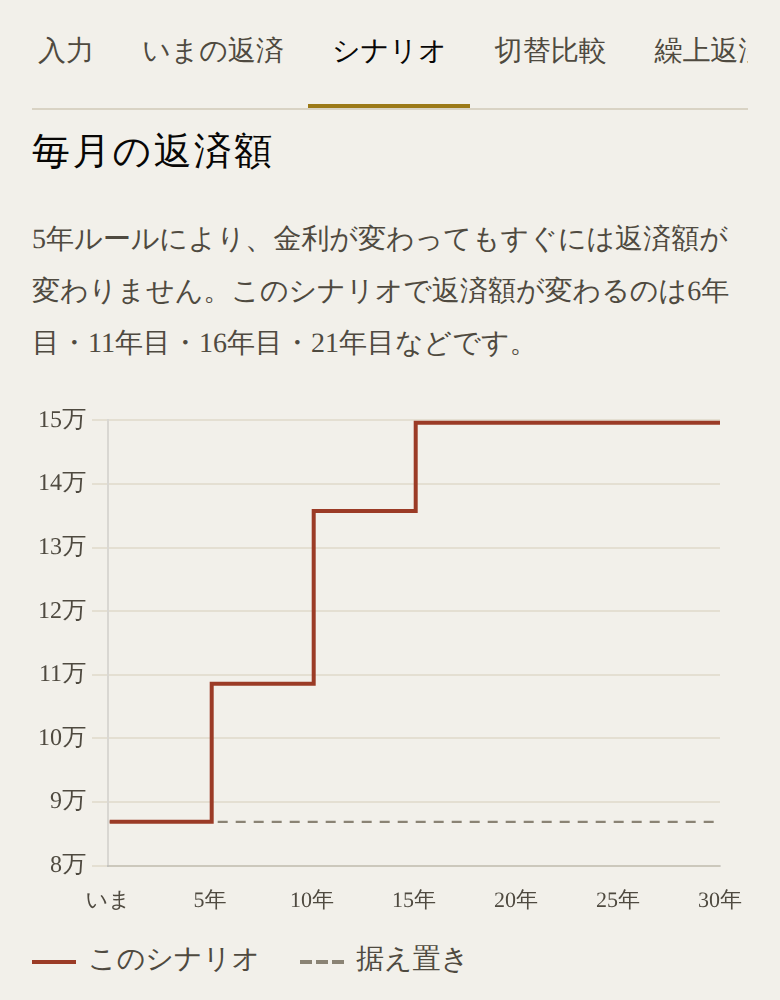
「どれだけ、何年で上がるか」をつまみで決めると、返済の変化がすぐグラフになります。
住宅ローン控除の残り年数を入れると、繰上返済の損得に反映されます。
結果を1枚にまとめてPDFに。家族や銀行との相談に持っていけます。
2人で借りた住宅ローンを、世帯で見る。2人それぞれの金利・残高・収入を入れると、どこまで金利が上がったら世帯の資金繰りが苦しくなるか、繰上返済をどちらに入れると多く残るかが分かります。片方の収入が止まったときに、何年分の備えがあるかも確かめられます。
ペアローン(2人がそれぞれ別のローンを組み、互いに相手の連帯保証人になる形)向けです。連帯債務や収入合算は、計算上は1本のローンなので、上の「無料で試算してみる」をお使いください。
なければ、架空の例で試せます。
借入残高、残りの期間、いまの金利など。
計算すると、最初に表示されます。
計算はすべて、お使いのスマホやパソコンの中で行います。
会員登録もメールアドレスもいりません。こちらから勧誘の連絡をすることもありません。結果の最後に、当社の書籍と無料講座のご案内を1行だけ載せています。
ホーム画面に追加でき、一度開けば電波のない場所でも動きます。
1人向けは95項目、ペアローン版は33項目の確認テストを通しています。金融機関の公表値とも1円単位で照合しました。中身は下で公開しています。
三井住友銀行とイオン銀行のシミュレーターの結果、住宅ローンアドバイザーが示した計算例(1〜3回目の利息・元金・残高まで)と、初期設定のまま1円単位で一致すること。最終回の端数の調整を含む総返済額や、元金均等返済も確かめています。
5年ルール・125%ルールについて銀行が説明している決まり(5年間は返済額が変わらない、上限は前回の1.25倍、減る場合は下限なし、払いきれない利息は最終回に一括、元金均等は対象外)のとおりに動くこと。
表計算と同じ手順で別に作った計算と、毎月の返済額・利息・元金・残高・未払利息を、完済まで全ての月で1円単位で突き合わせています。5年ルール・125%ルールのあり・なし、5通りの金利の動きで確かめています。
遅れを1〜3か月にしたときも、別に作った計算手順と全ての月で一致すること。
固定への切り替え、借り換え、繰上返済、ボーナス併用、元金均等、10年固定明けで、払ったお金の合計が「元本+利息+借入に含めた諸費用」と一致し、最後に残高と未払利息がゼロになること。
金利0%、残り1回、未払利息の発生、125%ルールの上限、繰上返済での完済、元金均等では5年ルールが働かないこと、最終回の端数の調整を一括返済と数えないこと、など。
年末残高×控除率の合計が手計算と一致すること、1年の上限で頭打ちになること、など。
上の「3つの分かれ目」などに載せている数字(+1.53%、年1.47%、29年目、約1,164万円)を、アプリの計算の部分を使わずに一から書き直した計算で再現し、一致することを確かめています。
利回り0%では「使ったお金+減った利息」になること、運用は複利の式と一致すること、分かれ目の利回りで両者が一致すること、控除が終わってからの繰上返済は控除を減らさないこと、など。
各ローンの計算は1人向けと同じ計算の部分を2回使っています。片方の残高を0にすると1人の場合と毎年一致すること、各ローンの固定との分かれ目が1人向けの+1.53%と一致すること、繰上返済を全額どちらかに入れた場合が1人向けの繰上返済と1円単位で一致すること、など。
2人を入れ替えても結果が同じになること、世帯の支払と控除が2本の合計と一致すること、収入の変化や大きな出費・切り替えの手数料が正しい年に入ること、繰上返済の割合を動かしても入れる額の合計が変わらないこと、収入が止まる期間が終われば元の推移に戻ること、など。
架空の例の資金繰りの分かれ目(+1.35%・16年目)、各ローンの固定との分かれ目、繰上返済の配分、片方の収入が止まった場合の数字を、アプリの計算の部分を使わずに書き直した計算で再現し、一致することを確かめています。
固定との分かれ目は、将来の支払をそのまま足し合わせた総支払額で比べています。お金の時間価値を考えると分かれ目は少し上がり、上の例の+1.53%は、年2%で割り引くと+1.64%になります。
いまと同じ優遇幅の変動金利に戻る前提です。固定期間明けの優遇幅が小さくなる商品もあります。
利息も返済額も、円未満は切り捨てています。金融機関が公表している試算結果と照らし合わせて決めました。アプリの「詳しい設定」で変えられます。
毎年の年末時点で受け取る扱いです。実際には年末調整や翌年の確定申告で戻ります。
金融機関が公表しているのは金利が変わらない場合の試算なので、金利が見直されたあとの実際の返済予定表とは、まだ照合できていません。ボーナス返済、繰上返済のあと、固定期間明けも同じです。お手元の返済予定表と1円でもずれていたら、お問い合わせからお知らせください。
入居した年や住宅による条件は判定せず、入力された年数・控除率・上限で計算しています。
初期設定は照合した金融機関に合わせた切り捨てです。元金均等返済では、銀行によって総額で千数百円ほど違う例がありました。設定で切り替えられます。
いいえ。ご自身で決めた金利の動き方にもとづく試算です。「どこまで上がったら判断が変わるか」を示すもので、そうなると予測するものではありません。
ペアローンの方は、ペアローン版をお使いください。2本のローンを合わせて、世帯の手元資金がどこまで持つか、繰上返済をどちらに入れると多く残るかを比べられます。連帯債務や収入合算は1本のローンなので、こちらのページのツールで計算できます。
使えます。固定期間が終わるときに、変動に戻るか、固定を選び直すかを比べられます。
残り年数と控除率を入れると、繰上返済の比較や家計の見通しに含めて計算します。条件は入居した年や住宅によって違うので、正確な額は源泉徴収票などでご確認ください。
お使いのブラウザの中にだけ保存されます。サーバーには送られません。
合同会社風雅伝のお問い合わせからお寄せください(新しいタブで開きます)。アプリに入力した数字が自動で送られることはありません。ローンの数字を書いていただく場合は、必要な範囲でお知らせください。内容によってはお答えできない場合がございます。